

La tesi di laurea di Gaetano Padula, dell’ottobre 2026, analizza come produzione, assortimento e comportamento d’acquisto stiano cambiando il mercato italiano dei piccoli frutti. Nel 2025 i volumi acquistati dalle famiglie sono cresciuti del 42% rispetto all’anno precedente, ma mirtilli, lamponi, more e ribes seguono traiettorie diverse.
Nel 2025 le famiglie italiane hanno acquistato il 42% di piccoli frutti in più rispetto al 2024 e il 69% in più rispetto al 2023, secondo i dati CSO Italy–YouGov Shopper rielaborati da Gaetano Padula nella tesi Il category management nel comparto dei piccoli frutti. Analisi di mercato, consumatore e strategie di categoria. La crescita dei volumi racconta però solo una parte della storia. Per chi gestisce il reparto ortofrutta, la domanda è quali prodotti riescano a tornare nel carrello con regolarità e quali dipendano ancora da un’occasione particolare.
Il mirtillo cresce in frequenza e quantità per acquisto
«I dati riportati evidenziano che è il mirtillo a trainare l’intera categoria», scrive Padula. Tra il 2020 e il 2025, secondo la tesi, sono aumentate sia la frequenza d’acquisto sia la quantità media acquistata per occasione. È questa combinazione che, nella lettura dell’autore, distingue il mirtillo dalle altre sottocategorie e indica il passaggio verso un acquisto di routine.
Per lamponi e more, il quadro è diverso. Nel 2025 la tesi rileva una diminuzione dei consumi pro capite e delle occasioni d’acquisto, a fronte di prezzi al consumo più alti. Il ribes rosso mostra una dinamica ancora diversa. Con prezzi cresciuti meno di quelli degli altri piccoli frutti, ha allargato la base degli acquirenti e recuperato volumi. Il dato aggregato della categoria riunisce quindi prodotti che stanno conquistando spazio nel carrello in modi diversi.
La produzione italiana cresce, le importazioni sostengono la continuità
Sul fronte produttivo, i dati ISTAT riportati nella tesi indicano che l’Italia è passata da circa 10.000 tonnellate di mirtilli nel 2024 a 11.500 nel 2025. Tra il 2020 e il 2025 la produzione è aumentata del 65,2%, mentre la superficie coltivata è cresciuta del 17,2%. Cuneo, Verona e Trento sono le prime tre province per produzione nel 2025.
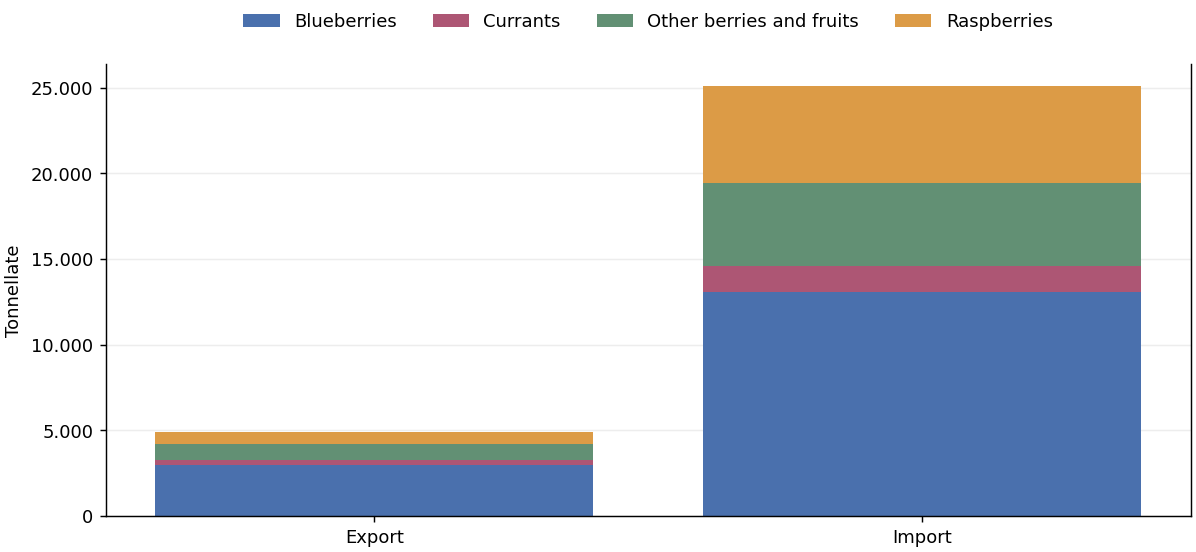
La disponibilità lungo l’anno poggia anche sulle forniture estere. Per il paniere di piccoli frutti considerato nell’analisi degli scambi, i dati FAOSTAT riportati da Padula indicano 25.099 tonnellate importate e 4.916 esportate nel 2024, con un saldo negativo di poco superiore alle 20.000 tonnellate. La tesi descrive come la GDO combini le importazioni dei mesi invernali con l’avvio delle forniture dal Sud Italia, dove il clima e le coltivazioni protette consentono di anticipare la raccolta.
La deperibilità condiziona anche la gestione del prezzo. Nel confronto 2025 riportato nella tesi, il mirtillo passa da 7,57 €/kg all’origine a 12,33 €/kg al consumo, il lampone da 8,91 a 18,51 €/kg e la mora da 8,08 a 18,84 €/kg. Padula richiama i costi di conservazione, a partire dalla catena del freddo, tra i fattori che incidono sul prezzo finale. Il confronto mette a fianco medie di fonti diverse, ISMEA e YouGov Shopper, e va letto come un confronto tra stadi della filiera.
Uno scaffale ancora dominato dallo standard
Secondo i dati citati nella tesi, nel 2025 il 96% dei piccoli frutti freschi è stato venduto nella grande distribuzione organizzata. Eppure, nelle rilevazioni 2024 della Italian Berry Dashboard richiamate da Padula, l’89% dell’offerta era standard. Le proposte differenziate rappresentavano l’11%, contro il 13,4% del triennio precedente.
La tesi distingue le sottocategorie di prodotto — mirtillo, lampone, mora, ribes e mix — dai segmenti e dalle proposte commerciali, come premium, biologico, residuo zero, locale e on-the-go. Uno stesso frutto può così rispondere a occasioni diverse. Una coppetta richiudibile è pensata per lo spuntino fuori casa, mentre una confezione multiporzione può servire a organizzare più merende durante la settimana. Per Padula, il fine è «trasformare una categoria a modalità d’acquisto d’impulso e non programmato in una categoria di routine».
Anche la marca del distributore ha un ruolo in questo passaggio. La tesi cita Conad, dove la private label ha contribuito per oltre l’80% alla crescita delle vendite di piccoli frutti nel 2025, e Coop, che lavora sulla selezione varietale per rendere più costanti gusto, calibro e croccantezza. La continuità dell’esperienza aiuta il cliente a riconoscere ciò che sta ricomprando.
Rotazioni e promozioni decidono quanto spazio dare a ogni referenza
Padula propone di affiancare alla relazione commerciale tra fornitori e insegne «la condivisione dei dati di cassa e le rotazioni a scaffale». Da questi dati dipendono decisioni concrete, come quante confezioni esporre, quanto spesso rifornire il banco e quali referenze meritino più spazio. In una categoria deperibile, aumentare la profondità dell’assortimento richiede di tenere insieme due esigenze. I prodotti più venduti devono restare disponibili, mentre quelli a rotazione lenta rischiano di accumularsi a scaffale.
Anche le promozioni hanno effetti diversi nel breve e nel lungo periodo. Riprendendo un caso olandese, la tesi osserva che festività e manifestazioni sportive possono far crescere le vendite e creare occasioni di consumo. Quando le promozioni diventano troppo frequenti, però, «lo sconto rischia di diventare il prezzo atteso e non più un’opportunità occasionale».
Il mirtillo offre già un esempio di come possa cambiare il ruolo di un prodotto nel reparto. Per lamponi, more e ribes, la tesi suggerisce di partire dalle rispettive occasioni di consumo e misurare se una scelta di formato, assortimento o comunicazione riesca a far tornare il cliente dopo il primo acquisto.
Italian Berry - Tutti i diritti riservati
APPENDICE
Sintesi della tesi a cura dell'autore
Introduzione
Questo studio offre un quadro di riferimento aggiornato sulle dinamiche economiche e distributive del comparto dei piccoli frutti. L’obiettivo è di analizzare il mercato dei piccoli frutti in Italia, prendendo anche preziosi spunti dal contesto internazionale, partendo dalla produzione fino alla distribuzione. Vengono esaminati i dati reperiti dalle principali banche dati riguardo alle quantità prodotte e scambiate. Le peculiarità di produzione e distribuzione emergono dalla revisione della letteratura scientifica di settore. Il comportamento del consumatore e i driver d’acquisto sono tratti da studi statistici e indagini socioeconomiche dedicate al settore alimentare e, più nello specifico, al comparto ortofrutticolo.
Con la consultazione di articoli delle più importanti testate giornalistiche specializzate nel mercato dei piccoli frutti, si riportano le strategie di category management. L’industria e la distribuzione, congiuntamente, studiano come adattare tali strategie al crescente interesse per la categoria, impostando un’articolata segmentazione dell’offerta in base ai comportamenti d’acquisto ed alle modalità d’uso del cliente.
Una categoria in crescita
Della categoria dei piccoli frutti, sono stati presi in studio quelli maggiormente reperibili nel mercato del fresco, quali mirtillo, lampone, mora e ribes rosso. Negli ultimi anni, la categoria dei piccoli frutti sta vivendo una crescita significativa dei consumi, perché le sue caratteristiche rispondono ai bisogni del consumatore: il prodotto fresco è molto pratico per il consumo, poiché non deve essere tagliato o scaldato, ma richiede soltanto di essere sciacquato velocemente con acqua corrente (“ready to rinse”). Inoltre, la categoria segue due trend attuali. Il primo è la “snackification”, cioè l’assunzione di frequenti spuntini, durante la giornata, adattabili in base ai propri impegni, sia che ci si trovi a casa che fuori. Il secondo è il “fibermaxxing”, ovvero la ricerca di fibre vegetali con proprietà prebiotiche utili al benessere metabolico (Garipoli, 2026). I piccoli frutti sono conosciuti come “superfruit”, la declinazione di “superfood”, ovvero “quegli alimenti considerati particolarmente nutrienti o altrimenti benefici per la salute e il benessere” (Kirsch et al., 2022).
La Figura 1 è una rielaborazione dei dati YouGov Shopper riportati da CSO Italy e rappresenta il volume degli acquisti nazionali dei principali “superfruit” in tonnellate dell’ultimo triennio. La quantità acquistata di fragole e kiwi è indubbiamente maggiore rispetto agli altri frutti, ma sono molto incoraggianti le variazioni delle quote dei berries nel 2025 rispetto all’anno precedente (+42%) e rispetto al 2023 (+69%).
Figura 1 - Volume acquisti (t) dei principali “superfruit” nel triennio 2023-2025.
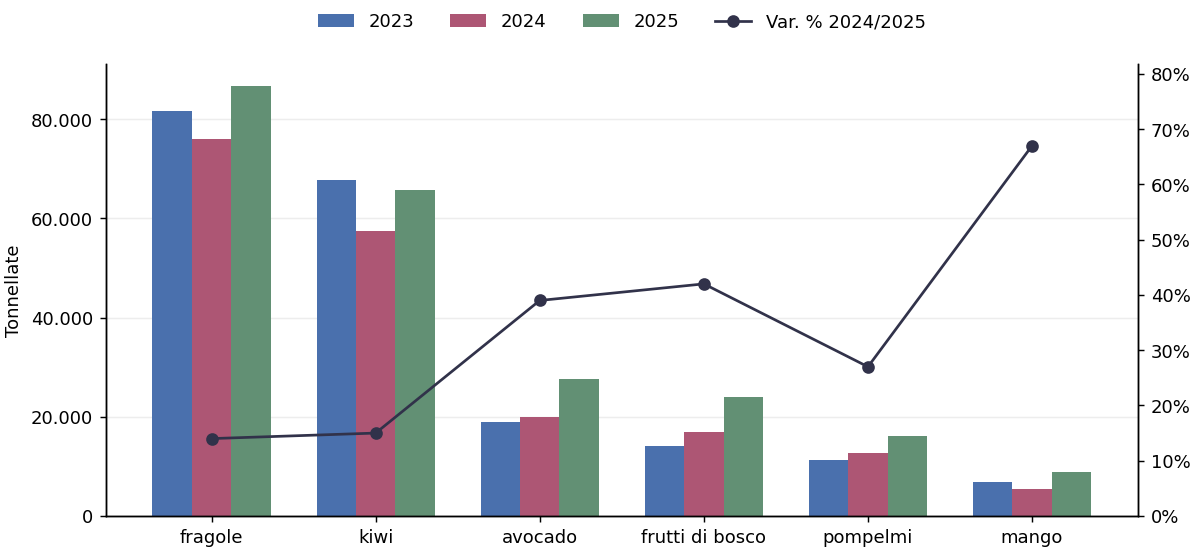
Fonte: elaborazione su dati CSO Italy – YouGov Shopper (2026).
Sebbene il termine “superfruit” (o “superfood”) non trovi, attualmente, nessun fondamento né scientifico né legale, ma venga usato nell’ambito del marketing alimentare, i piccoli frutti sono conosciuti per l’alto contenuto di nutrienti e composti fenolici, quali flavonoidi, tannini e acidi fenolici. Inoltre, le bacche sono ricche di vitamine e minerali essenziali, come la vitamina C (acido ascorbico) e la vitamina K, manganese e potassio (fondamentali per la salute delle ossa e la funzione muscolare), oltre che i carotenoidi, fibre e acidi grassi essenziali (Catalkaya et al., 2025).
Tra i potenziali benefici per la salute, i polifenoli dei berries hanno proprietà antiossidanti, antitumorali, antidiabetiche e antinfiammatorie (Mazzoni et al., 2025). Le antocianine sono flavonoidi che donano alle bacche il colore rosso, blu e viola. Presentano proprietà antiossidanti in quanto neutralizzano i radicali liberi, bloccando la reazione a catena dello stress ossidativo che danneggia proteine, lipidi e DNA delle cellule. Le proprietà antinfiammatorie e antiossidanti riducono l’infiammazione cronica legata allo sviluppo di tumori. I flavonoli, come la quercetina dei mirtilli e delle more, sono un altro sottogruppo di flavonoidi con proprietà antiossidanti, antitumorali, antimicrobiche e cardioprotettive. I tannini sono altri metaboliti secondari responsabili dell’astringenza e mostrano proprietà antimicrobiche, prevenendo l’adesione dell’Escherichia coli al rivestimento del tratto urinario. Carotenoidi e tocoferoli proteggono la vista e la pelle dai raggi del sole grazie alle proprietà antiossidanti.
L’alto contenuto di fibra insolubile non solo aiuta a sentirsi sazi più a lungo, ma favorisce anche la regolarità intestinale e contribuisce al controllo dei livelli di zucchero nel sangue. Inoltre, Gunal-Koroglu et al. (2025) sostengono che per quanto riguarda la gestione del diabete, “i polifenoli migliorano l’equilibrio del glucosio, aumentano la sensibilità dell’insulina e riducono l’insulino-resistenza”.
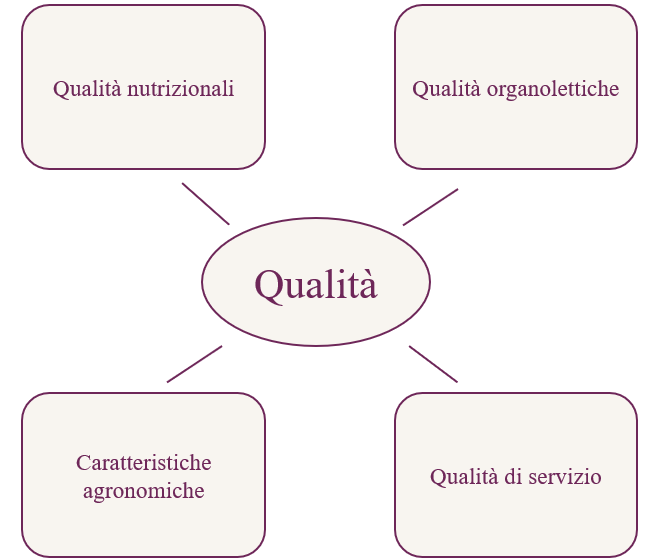
A definire le caratteristiche dei piccoli frutti, come riporta la Figura 2, non sono solo le qualità nutrizionali (contenuto di macro e micronutrienti, vitamine, fibre, contenuto fenolico e capacità antiossidante), ma anche le qualità organolettiche (forma, colore, consistenza, dolcezza, acidità, astringenza) e le caratteristiche agronomiche (dimensione del frutto, resa della pianta, velocità di raccolta e resistenza a parassiti e malattie) delle diverse cultivar di ogni specie. La qualità di servizio del prodotto completa il quadro, richiamando la comodità d’uso dei piccoli frutti freschi.
Figura 2 – Definizione del concetto di qualità dei piccoli frutti
Le qualità dei piccoli frutti dipendono da molti fattori di natura genetica, ambientale e agronomica. Il fattore genetico è il più importante. Il contenuto di solidi solubili totali e di acidità titolabile (ovvero il contenuto di zuccheri e acidi necessari per un buon sapore) del frutto dipende dal genotipo. Anche i valori nutrizionali del frutto dipendono dal genotipo della specie e variano in base alle diverse varietà. Il fattore genetico è strettamente correlato con le condizioni pedoclimatiche (pH del substrato di crescita, luogo di crescita, stagione di raccolta, esposizione alla luce, temperatura) e con le tecniche di coltivazione adottate (agricoltura convenzionale e biologica, salinità, gestione dell’acqua, fertirrigazione, gestione del suolo come fuori suolo, in campo aperto o coltivazione protetta, momento della raccolta). Di Vittori (2018) cita uno studio che riporta che i mirtilli coltivati in piantagioni biologiche avevano un contenuto maggiore di polifenoli; mentre un altro studio proverebbe un aumento del peso medio del frutto, ma una produzione complessiva inferiore rispetto al metodo convenzionale.
Se le bacche vengono raccolte allo stadio di piena maturazione, quando le antocianine sono alla massima concentrazione e l’aroma è pienamente espresso, la durata post-raccolta può ridursi a causa della ridotta consistenza e della maggiore sensibilità ai danni meccanici subiti durante la manipolazione. Molto spesso, i mirtilli vengono raccolti prima che entrino in fase di piena maturazione per prolungarne la commerciabilità. La maturazione precoce delle bacche rende possibile la raccolta anticipata poiché alcuni composti fenolici, a differenza delle antocianine, sono risultati essere più elevati nei frutti acerbi rispetto a quelli maturi. Tuttavia, c’è grande variabilità tra le cultivar di ogni specie. Ad esempio, nei lamponi il contenuto di fenoli aumenta con la maturazione, mentre le more più mature hanno un contenuto di fenoli inferiore rispetto alle more meno mature (Di Vittori, 2018).
Il mercato dei piccoli frutti
Il mercato dei piccoli frutti è fortemente orientato alla domanda, poiché le preferenze dei consumatori dirigono l’offerta delle aziende. Il miglioramento genetico è il mezzo che aiuta gli agricoltori ad ottenere nuove varietà che rispondano ai gusti dei consumatori, i quali chiedono una certa costanza qualitativa. I driver d’acquisto sono tutti fenotipi controllati dal patrimonio genetico della singola pianta e comprendono: grossa pezzatura, consistenza croccante, acidità moderata, dolcezza marcata, distinti composti volatili responsabili dell’aroma, semi di piccole dimensioni e la permanenza del colore brillante del frutto (Di Vittori, 2018).
Nella Figura 3, è riportata la produzione globale di piccoli frutti a partire dal 2000 fino al 2024, anno in cui si fermano le rilevazioni della banca dati FAOSTAT. Sono stati presi in considerazione i dati della produzione in tonnellate delle classi “mirtilli”, “lamponi”, “ribes” e “altre bacche e frutti del genere Vaccinium non classificate altrove”. Non è stata contata la produzione di more, perché la categoria non è disponibile nelle più autorevoli banche dati. Si nota, in primis, che la crescita della produzione dei mirtilli è aumentata costantemente, fino a superare tutte le altre categorie, arrivando a 1.392.534 tonnellate nel 2024. Si aggiungono, poi, le altre bacche, lamponi e ribes. Questi ultimi, invece, non sono caratterizzati da un trend positivo.
Figura 3 - Quantità (t) di piccoli frutti prodotta a livello globale dal 2000 al 2024.
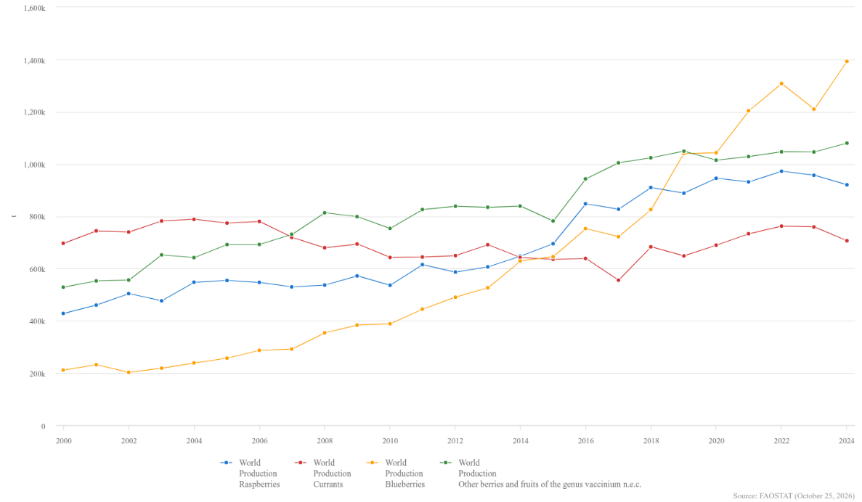
Fonte: FAOSTAT (2026).
Nel 2024, i leader mondiali della produzione di berries, erano Russia (733 mila tonnellate), Messico (527 mila tonnellate), Stati Uniti (514 mila tonnellate), Perù (354 mila tonnellate) e Polonia (307 mila tonnellate). Nonostante la Cina sia considerata il primo produttore agricolo mondiale, i dati della produzione non sono disponibili su FAOSTAT, per la mancata trasparenza nei metodi di raccolta e nella metodologia statistica utilizzati nell’elaborazione dei dati da parte del governo cinese. È da notare il fatto che nella banca dati FAOSTAT sono presenti dati sottostimati della produzione di piccoli frutti cinesi, riportati sotto la voce “altre bacche e frutti del genere Vaccinium non classificate altrove”.
Nel 2024, l’Italia era al 27° posto mondiale per la produzione di piccoli frutti, con un ammontare di 16,5 mila tonnellate, di cui 10 mila (il 61% circa) di mirtilli, poi aumentate nel 2025 fino a 11,5 mila tonnellate (dati ISTAT). Nel complesso, la variazione tra 2020 e 2025 è positiva e raggiunge un incremento del 65,2%, accompagnata da un +17,24% della superficie coltivata a mirtillo. Come si può notare dalla Figura 4, che riporta le elaborazioni dei dati ISTAT della produzione del 2025, i mirtilli vengono prodotti maggiormente al Nord Italia. Le prime tre province sono Cuneo, Verona e Trento.
Figura 4 – Quantità (q) di mirtilli prodotta a livello nazionale nel 2025.
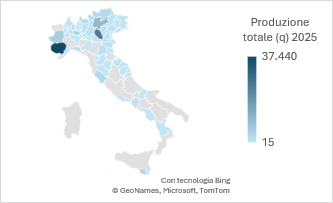
Fonte: ISTAT (2025).
I leader mondiali della produzione di mirtillo, secondo i dati FAOSTAT 2024, sono Stati Uniti (402 mila tonnellate), Perù (357 mila tonnellate) e Canada (166 mila tonnellate), mentre a guidare la produzione mondiale del lampone sono Russia (214 mila tonnellate), Messico (175 mila tonnellate), Serbia (94 mila tonnellate) e USA (82 mila tonnellate).
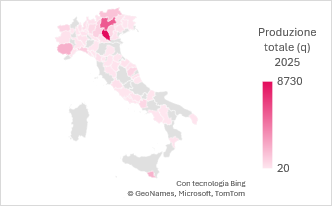
La produzione del lampone in Italia equivaleva a 3.018 tonnellate nel 2025, in aumento del 34,8% rispetto al 2015. Le principali province restano quelle prima citate per i mirtilli: Verona, Trento e Cuneo (Figura 5).
Figura 5 - Quantità (q) di lamponi prodotta a livello nazionale nel 2025.
Fonte: ISTAT (2025).
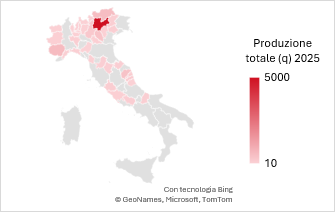
Nel 2024, la Russia produceva oltre il 70% del ribes mondiale, con un ammontare di 501 mila tonnellate. Segue la Polonia con 100 mila (dati Faostat). Da notare che nella voce “currants” della banca dati sono comprese tutte le specie di ribes, comprendenti varietà di ribes bianco e nero (particolarmente vocate per la trasformazione in succhi e marmellate) e non solo il ribes rosso. In Italia, nel 2025 le tonnellate di ribes rosso sono calate a 891, una diminuzione del 13% rispetto al 2023. I valori, però, sono aumentati del 15% rispetto al 2015, sinonimo di un maggiore interesse maturato negli ultimi 10 anni. Nel 2025 la provincia di Trento ha prodotto 500 tonnellate, molto più di Cuneo (58) e Bolzano (52,5) (Figura 6).
Figura 6 - Quantità (q) di ribes rossi prodotta a livello nazionale nel 2025.
Fonte: ISTAT (2025).
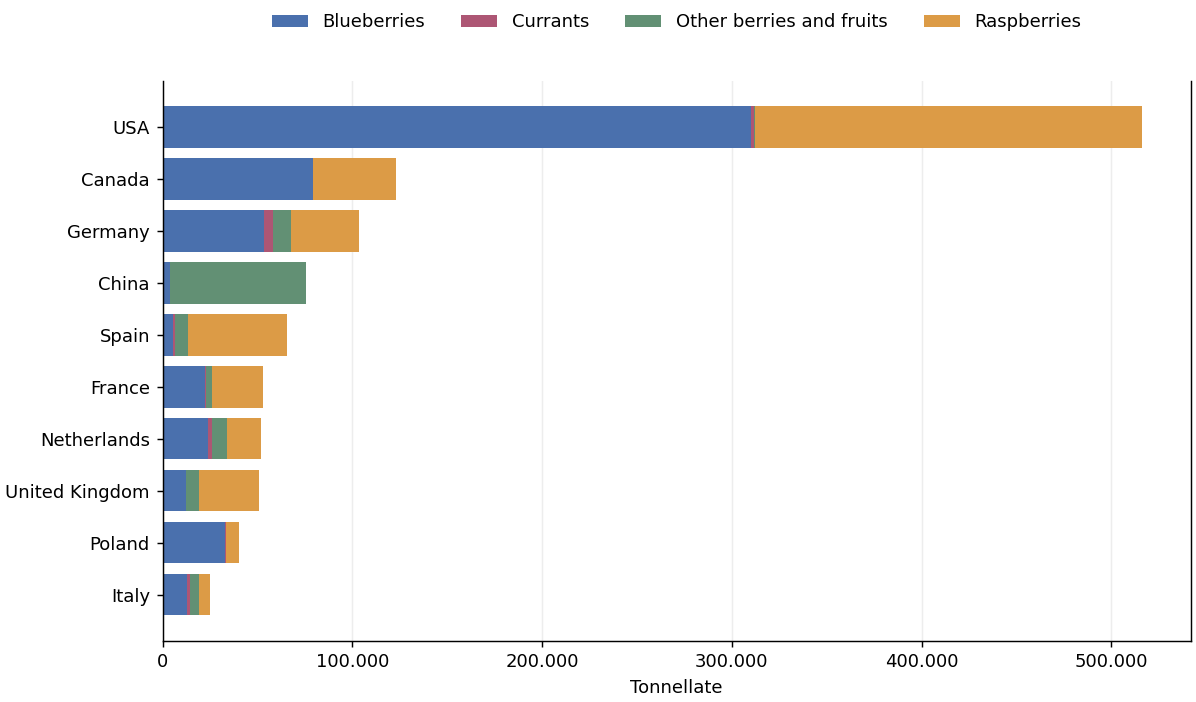
Per quanto riguarda le importazioni (Figura 7), troviamo indiscussamente al primo posto gli Stati Uniti, a conferma di un forte consumo di piccoli frutti (dal valore di 514.160 tonnellate e più di 4 miliardi di dollari), specialmente mirtilli e lamponi. Il Canada è il secondo importatore per quantità e precede la Germania. Seguono Cina, Spagna, Francia, Paesi Bassi, Gran Bretagna e Polonia con valori molto più bassi, meno di 100.000 tonnellate e 500 milioni di dollari in importazione. Al decimo posto del ranking mondiale per quantità e valore troviamo l’Italia.
Figura 7 - Primi 10 paesi per importazione di piccoli frutti in quantità (t) nel 2024.
Fonte: FAOSTAT (2024).
Quindi, l’Italia è una forte importatrice di piccoli frutti, con un saldo commerciale negativo equivalente a 20.183 tonnellate (di cui 25.099 importate e 4.916 esportate) e 131.836.000 dollari (170.791.000 dollari di import e 38.955.000 dollari di export). Come indica la Figura 8, i mirtilli sono maggiormente scambiati. Seguono lamponi, “altri piccoli frutti” e ribes.
Figura 8 - Import ed export in Italia dei diversi piccoli frutti in quantità (t) nel 2024.
Fonte: FAOSTAT (2024).
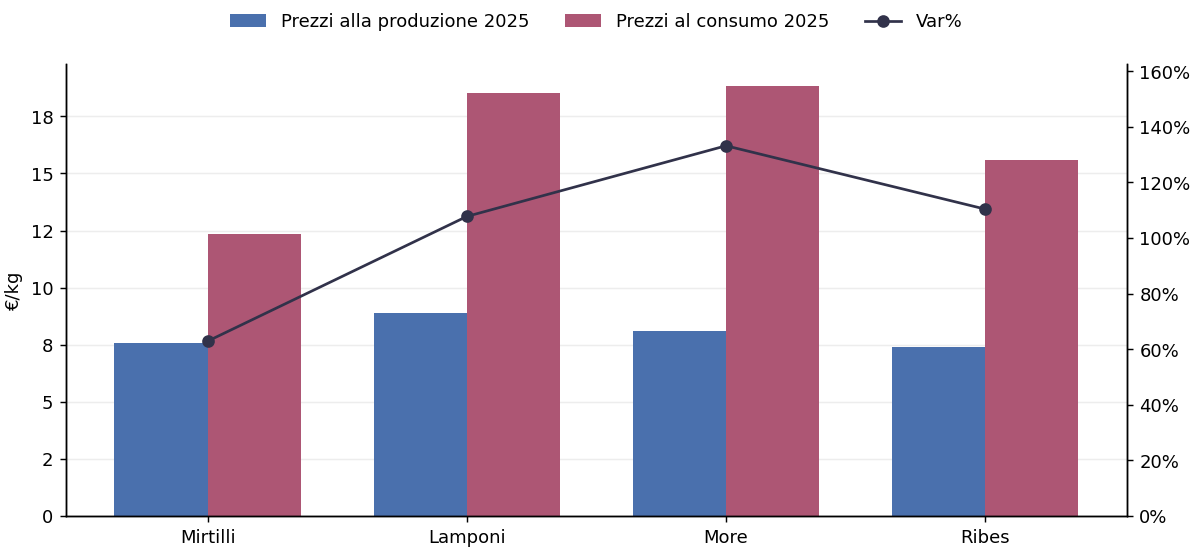
La Figura 9 rappresenta, per ogni frutto in esame, i prezzi medi all’origine nel 2025 (fonte ISMEA) e i prezzi medi al consumo dello stesso anno, riportati da Italian Berry, su elaborazione di YouGov Shopper.
Figura 9 - Confronto prezzi alla produzione ed al consumo (€/Kg) delle 4 sottocategorie di piccoli frutti nel 2025.
Fonte: elaborazione su dati ISMEA – YouGov Shopper (dati YouGov da Italian Berry) 2026.
Mirtilli e ribes hanno prezzi all’origine più bassi: 7,57 e 7,42 euro al kilo, mentre lamponi e more superano gli 8 €/Kg; rispettivamente, 8,91 e 8,08 €/kg. Il dato che più colpisce, però, è il grande incremento del prezzo finale, al quale i consumatori acquistano il prodotto nei punti vendita. I mirtilli registrano un aumento del 63% (12,33 €/kg), i lamponi del 108% (18,51 €/kg), i ribes del 110% (15,61 €/kg) e le more, addirittura, del 133% (18,84 €/kg). Gli elevati prezzi finali non sono solo giustificati dalle operazioni di marketing e retail delle aziende, ma soprattutto dalle specificità proprie dei piccoli frutti, che li rendono notevolmente deperibili. Infatti, il mantenimento della catena del freddo e dell’atmosfera modificata, necessari per impedire la disidratazione, la perdita del peso dei frutti e l’ammorbidimento dei tessuti che compromettono la vendibilità del prodotto, comportano un aumento dei costi da parte dei rivenditori.
La categoria, i cui frutti sono stagionali, è stata completamente destagionalizzata dalla gestione dell’offerta da parte della GDO. Infatti, durante i primi mesi dell’anno, in inverno, sullo scaffale si trova il prodotto estero, ma già da marzo inizia il commercio dei frutti prodotti nel Sud Italia, che riescono ad anticipare ed allungare il calendario di raccolta grazie alle coltivazioni fuori suolo protette con serre e al clima più caldo rispetto al Nord Italia. Il prodotto estero ha un valore (€/Kg) tendenzialmente più elevato di quello nazionale, ma è da notare che, quando sono entrambi presenti contemporaneamente, il prodotto nazionale tende a livellarsi con quello estero (Fellin, 2026).
A fine febbraio 2026, mentre la domanda aumentava e le forniture da Portogallo e Marocco erano in ritardo, il prezzo del lampone nazionale ha raggiunto i 25-28 €/Kg. Il mirtillo italiano, a inizio marzo 2026 si è livellato al prodotto peruviano (che entra quando la produzione nazionale è assente) sui 20 €/Kg circa. Per quanto riguarda le more, nei mesi invernali, sono presenti sia quelle estere europee, sia sudamericane, sfiorando i 20 €/Kg (BMTI, 2026).
Strategie di category management
Nel 2025, il 96% dei piccoli frutti freschi è stato venduto presso la grande distribuzione organizzata (Italian Berry magazine, 2026). Quindi, i player del mercato dei berries sono le aziende ortofrutticole (i fornitori) e le catene della GDO (i distributori), il cui obiettivo è la creazione di valore. Ma come si crea valore per una categoria all’interno del reparto ortofrutta, che è il reparto con il minor coinvolgimento cerebrale e dove si impiega il maggior tempo per prendere le decisioni d’acquisto (Italiafruit News, 2014)? Il category management è il miglior strumento operativo per creare valore, poiché è l’insieme delle strategie che migliorano l’esperienza d’acquisto, dividendo i prodotti in categorie e migliorando il rapporto tra produttori e distribuzione (GS1 Italy, 2012). Infatti, la competitività dei player dovrebbe essere affiancata da una relazione collaborativa che prevede la condivisione dei dati di cassa e le rotazioni a scaffale, per organizzare insieme la categoria.
Il category management è organizzato tramite un ciclo operativo che comprende la definizione dei prodotti che compongono la categoria e della sua segmentazione, del ruolo commerciale che ricopre la categoria stessa, delle tattiche di assortimento, prezzo, merchandising e promozioni, e del piano di implementazione che monitori i risultati per prendere le azioni correttive necessarie per il ciclo successivo. La categoria viene gestita come una Strategic Business Unit (SBU), un insieme di prodotti affini che soddisfano bisogni omogenei e che sono destinati a uno specifico target. La SBU è autonoma, con un proprio conto economico e con propri obiettivi di mercato (GS1 Italy, 2012).
La categoria dei piccoli frutti è già ben definita in 5 sottocategorie, tra cui il mirtillo, il lampone, la mora, il ribes e il mix di frutti, quest’ultimo reperibile come “bis” (mirtillo e lampone) o “tris” (mirtillo, lampone e mora). La segmentazione della categoria permette di dividere il mercato in gruppi omogenei di clienti, dei quali ognuno può rappresentare un obiettivo di mercato diverso, raggiungibile con un marketing mix distinto. Sono stati identificati sette segmenti diversi di piccoli frutti nei mercati più evoluti, come ad esempio nel Regno Unito, che funge da “trend setter” nel settore ortofrutticolo: standard, premium, biologico, residuo zero, locale, discount e “on-the-go”, ovvero il formato snack pensato per lo spuntino fuori pasto o fuori casa (Quadretti, 2025).
La linea standard non offre particolari prestazioni, e si rivolge a un consumatore senza esigenze specifiche, che tratta in modo indifferenziato il prodotto. Il prodotto premium ha calibro più grande e caratteristiche gustative delle bacche superiori allo standard, diretto alla fascia di consumatori che giustificano un prezzo più alto. Il prodotto biologico si ottiene dalla produzione che, rispettando il Reg. CE nº 834/2007, evita fertilizzanti e prodotti fitosanitari di sintesi. Il segmento è rivolto ai consumatori più esigenti per quanto riguarda la sostenibilità ambientale. Le confezioni non superano i 150 grammi, per rendere il prezzo (che al kilo è significativamente più elevato) confrontabile con le altre referenze a scaffale.
Il segmento “residuo zero” non presenta, o quasi, residui di prodotti chimici al momento del consumo. I “Piccoli Frutti Residuo Zero” di Sant’Orsola sono certificati dal CSQA (Certificazione Sicurezza Qualità Agroalimentare) per avere, al momento della raccolta, residui di fitosanitari necessari allo sviluppo della pianta pari o inferiori a 0,01 mg/kg (Sant’Orsola, s.d.). È particolarmente apprezzato dai consumatori attenti alla salubrità del prodotto e alla salute personale. Il prodotto local è quello di origine nazionale, fortemente influenzato dalla stagionalità. In Italia, la crescente produzione nel meridione consente di allungare il calendario produttivo e commerciale rispetto alle regioni del nord (da inizio marzo fino a fine settembre). Nel 2020, Sant’Orsola ha trovato l’accordo per vendere i propri mirtilli, lamponi e more italiani alla private label di Pam “Qualità per te” (Italian Berry, 2020). Le confezioni presentano etichette con il tricolore ed il claim “100% italiano”. Il segmento discount rappresenta la linea di primo prezzo. Il prezzo può essere abbattuto con calibri piccoli, varietà meno evolute, provenienza estera e formati piccoli (massimo 200 g) (Italian Berry, 2020). La novità del segmento on-the-go risiede nelle nuove confezioni introdotte dall’azienda francese Guillin. I pack non sono le classiche vaschette, ma dei bicchieri monoporzione richiudibili (To Go-cup) contenenti meno di 150 grammi di prodotto già lavato e pronto ad essere mangiato, facilitando il consumo a chi è fuori casa (Huijbers, 2018). Tra le varie specie, i mirtilli sono più adatti per la maggiore conservabilità e resistenza della bacca. Altra iniziativa interessante sono le mini-confezioni di mirtilli 4x75g promosse dalla catena distributiva Ahold. In questo modo, il consumatore compra 300 grammi di prodotto a 4,99 euro (16,63 €/Kg), potendo aprire il pack quando e dove vuole. Il consumatore non paga solo il prodotto fresco, ma anche la facilità d’uso. La comunicazione del pack è semplice: sopra si leggono solo il nome del distributore e il Nutri-score di classe A, che pone l’attenzione sulla salute allo snack. Questo è un formato che combina convenienza percepita, praticità e valore, poiché il 4-pack invita il consumatore a consumare subito la confezione, a ripetere il consumo e permette al distributore di vendere una quantità significativa di mirtilli (Italian Berry, 2026). Vengono passate in rassegna altre iniziative dei principali player del settore. Nel febbraio 2020, dopo un’analisi di mercato per indagare sull’orientamento del consumatore italiano, Spreafico ha lanciato il nuovo brand “I Piccoli”. Il posizionamento è chiaro: sull’etichetta compare un grande cuore con sopra una foglia verde, per evocare l’idea di benessere e freschezza dei frutti di origine italiana. L’assortimento completo è di 14 referenze diverse tra mirtilli, lamponi, more e ribes standard, formati maxi, mix, bio e bicchieri ready to eat (Italian Berry, 2020). Fratelli Orsero, in occasione della Festa della Mamma del 2026, ha lanciato una limited edition dedicata ai mirtilli, confezionati in un pack a forma di cuore. Le forniture sono partite il 4 maggio fino ad esaurimento scorte (Italian Berry, 2026). Questo è il perfetto esempio di categoria occasionale, presente solo in un ristretto periodo dell’anno. Parlando di limited edition, bisogna citare I Frutti di Gil (appartenente a Gruppo Orsero), che prevede un ciclo promozionale per ogni stagione dell’anno. La prima edizione limitata è “Un’estate da copertina”, partita a maggio 2026. Sul pack dei prodotti e sui materiali promozionali, come le shopping bags, sono state stampate le grafiche realizzate dalla branding agency KAERU in collaborazione con l’illustratrice Alessandra Bruni. I piccoli frutti prendono anima negli scenari balneari anni ‘70 della riviera romagnola, dando sensazioni di freschezza e vivacità (Italian Berry, 2026). La promozione autunnale si chiama “Back to School”, che vede gli stessi collaboratori di “Un’estate da copertina”, che ripropongono i piccoli frutti in un immaginario spensierato, stile anni ’70, che accompagna i bambini a scuola. Il progetto proseguirà nella stagione invernale (Italiafruit News, 2026).
Tra le aziende estere, Driscoll’s serve il mercato italiano con i formati standard e biologico, mentre in Nord America si possono acquistare le linee premium con le varietà Sweetest Batch™. La grandezza e la lucentezza delle bacche sono messe in evidenza dalla confezione trasparente. Inoltre, nella linea Rosè Berries, oltre alle fragole, compaiono i lamponi rosati. Con note di pesca, fiori e limonata rosa, l’azienda paragona il prodotto ad un vino rosato, ma lo rivolge al consumo di tutta la famiglia, compresi i più piccoli (Driscoll’s, s.d.).
Anche SanLucar distribuisce in Italia solamente i formati standard. Ma l’azienda offre tanti altri formati nei mercati esteri, come i mirtilli tedeschi in contenitori Thermoseal per mantenere il prodotto fresco a lungo. Oltre al bicchiere ready to eat, esiste anche la coppetta richiudibile, per uno spuntino a base di mirtilli croccanti e aromatici. L’azienda si rivolge anche alle coppie: Sweethearts sono mirtilli e lamponi in confezioni a forma di cuore (SanLucar, s.d.).
Fresón de Palos manifesta la sua leadership presentando ben 11 formati diversi di mirtilli, partendo dalla classica vaschetta da 125 grammi ed arrivando alla cassetta di legno da 1 kilo. I lamponi hanno 6 formati diversi, da 125 grammi a 250 grammi. Le more sono presenti in 2 formati diversi, entrambi da 125 grammi (Fresón de Palos, s.d.).
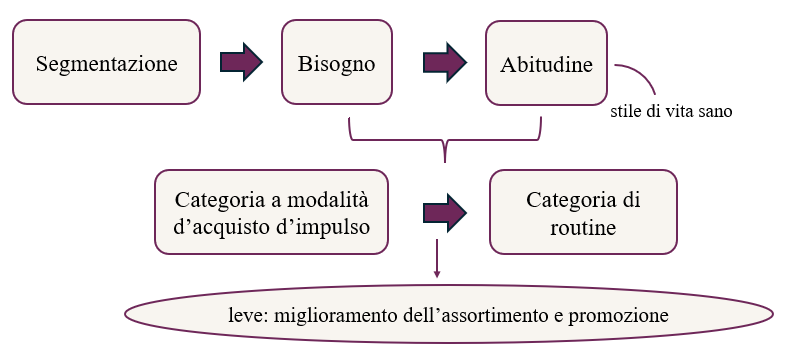
Dunque, segmentando l’offerta in base ai diversi utilizzi dei consumatori, che siano lo spuntino degli studenti e dei lavoratori, la merenda dei bambini o la fonte di nutrienti degli sportivi, le aziende riescono a suscitare il bisogno d’acquisto del consumatore, il quale può evolversi in abitudine mediante l’aumento della frequenza d’acquisto. Ed è proprio questo il vero obiettivo dei player: trasformare una categoria a modalità d’acquisto d’impulso e non programmato in una categoria di routine.
Figura 10 – La segmentazione per aumentare i consumi
Fonti: Nieddu (2026); Italian Berry (2026).
Il ruolo viene stabilito in base all’obiettivo specifico di ciascuna categoria. Fatto sta che i piccoli frutti sono una categoria a modalità d’acquisto d’impulso e sono inseriti nei punti vendita dove contano traffico, rotazione, pressione promozionale e continuità di assortimento” (Italian Berry magazine, 2026). A ciascun ruolo, viene abbinata una specifica strategia nel punto vendita. Ad esempio, la strategia di transazione vuole aumentare le vendite della categoria tramite l’aumento dell’ampiezza e/o della profondità, mentre la strategia di entusiasmo deve spingere le vendite di prodotti emozionali con le leve assortimentali e l’impostazione espositiva, capaci di suscitare prima la curiosità e dopo il bisogno d’acquisto da parte del cliente. Per questa strategia, basti ricordare le limited edition lanciate da Orsero e I Frutti di Gil.
La creazione di traffico è resa possibile da categorie di routine e destinazione, poiché godono di alta frequenza d’acquisto e penetrazione. La tattica più utilizzata per creare traffico è la valorizzazione della categoria tramite l’aumento del livello promozionale della stessa. Ma, come spiegato in precedenza, l’obiettivo primario dei player del settore dei piccoli frutti è l’aumento della frequenza d’acquisto, trasformando i berries da categoria a modalità d’acquisto non programmato a categoria di routine. La strategia di cassa, oggi, sembra essere la più pertinente, dato che ha l’obiettivo di aumentare il livello di rotazione delle categorie di routine tramite il miglioramento dell’assortimento e le leve di promozione.
Secondo le rilevazioni dell’Osservatorio Piccoli Frutti di Italian Berry, Aldi è la prima insegna per rapporto qualità/prezzo, seppur con un assortimento limitato (media di 3,8 referenze/pdv), mentre Esselunga ha una profondità assortimentale superiore alla media (media di 8,3 referenze), oltre che un elevato rapporto qualità/prezzo. Lidl e Pam, invece, hanno un vasto assortimento ma un rapporto qualità/prezzo sotto la media (Quadretti, 2026).
Per valorizzare al meglio la categoria, è necessaria la pianificazione dell’assortimento, del pricing, del layout, del display dello scaffale e delle promozioni (Sciarelli e Vona, 2009). Nella maggior parte dei punti vendita della GDO, il reparto ortofrutta, disposto in modo che risulti accogliente e colorato, si trova all’ingresso, per mettere a proprio agio l’acquirente e invitarlo all’acquisto di prodotti ortofrutticoli, ma anche di cibi meno salutari e beni non programmati (Team Comunicazione, 2026). In questo contesto artificioso, i piccoli frutti sono disposti all’interno dei murali a parete refrigerati o delle isole refrigerate; quest’ultime collocate al centro del reparto ortofrutta (nella zona calda) per migliorare la visibilità e l’accessibilità dei prodotti.
La pubblicità sul punto vendita deve catturare l’attenzione dello shopper e guidarlo sulle corsie. Possono essere utilizzati cartelli, crowner, evidenziatori di prezzo e stopper. Il display riguarda l’allocazione di tutte le referenze di ogni categoria all’interno dello scaffale. Il planogramma è la rappresentazione tecnica dello scaffale che definisce fisicamente la posizione, l’altezza e il numero di facce (facing) riservate ad ogni prodotto sullo scaffale. La corretta presentazione evidenzia le attività di promozione e agevola la lettura dell’offerta e la comprensione dei prodotti da parte dello shopper, creando un ambiente favorevole per le vendite d’impulso e per i prodotti stagionali.
Inoltre, facilita le operazioni di allestimento dell’assortimento, riordino e rifornimento dei banchi e delle gondole, poiché agisce sulla rotazione dei prodotti, riducendo i costi di inventario. Infatti, disponendo i facing in relazione alle vendite monitorate, è possibile evitare la mancanza di prodotto a scaffale (rottura o out of stock) e l’eccesso di offerta di un determinato prodotto che ha una rotazione inferiore a quanto previsto (overstock). Al contrario dell’overstock, i prodotti alto rotanti devono avere più spazio (e più facing) riservato all’interno dello scaffale (Sciarelli e Vona, 2009).
Italian Berry riporta uno studio condotto sul mercato olandese secondo il quale, in prossimità di particolari eventi, come manifestazioni sportive e festività, le marche aumentano la frequenza delle promozioni, aumentando sensibilmente le vendite e nuove occasioni di consumo. Invece, in condizioni di lunghi periodi di assenza di promozioni, a soffrire di più sono le stesse marche che abbassano spesso il prezzo. Ad andare meglio, invece, sono le marche dotate di un maggior assortimento e, quindi, di maggiore visibilità a scaffale e le private label. È chiaro che, in condizioni prolungate di promozioni e di strategie troppo aggressive, lo sconto rischia di diventare il prezzo atteso e non più un’opportunità occasionale. In questo modo, il consumatore rinuncerebbe all’acquisto fino al momento di una nuova promozione e rischierebbe di non giustificare più il prezzo ordinario, che rimane alla base della remunerazione dell’intera filiera (Italian Berry, 2026).
Nell’epoca dell’enfatizzazione della freschezza e del benessere da parte della comunicazione operata dalle aziende del settore ortofrutticolo, la marca tradizionale vuole che il consumatore la riconosca e la preferisca alle altre. Ma oggi il messaggio deve spingersi oltre, come già fanno i grandi brand di abbigliamento o di elettronica. Il branding moderno, oltre a vendere il prodotto, costruisce identità, rito di consumo e appartenenza, al fine di trasformare un acquisto occasionale in abitudine, proprio come sta riuscendo al mirtillo. Per questo motivo, il packaging non può generalizzare il contenuto di una confezione rivolta ai bambini rispetto a una rivolta agli sportivi. Il valore trasmesso deve differenziarsi per ogni modalità d’uso (Italian Berry, 2026). Una leva interessante da sviluppare è, senza dubbio, la comunicazione.
La comunicazione è la quarta leva del marketing mix, indispensabile per creare valore lungo tutta la filiera. Essa ha tanti campi di applicazione. Ad esempio, serve alle aziende per giustificare l’elevato prezzo dei piccoli frutti e informare il consumatore su tutte le specificità riguardanti la coltivazione, la raccolta e lo stoccaggio, che dipendono dalla deperibilità del prodotto. Inoltre, la comunicazione deve essere il mezzo mediante il quale viene trasferito al cliente il valore dei piccoli frutti, in termini di qualità sensoriali e nutritive, evidenziandone le proprietà benefiche già descritte nelle sezioni precedenti. La comunicazione può essere usata per introdurre nuove modalità d’uso con ricette sfiziose e nuovi trend, come il bicchiere on-the-go. Infine, le aziende possono promuovere il territorio d’origine con lo storytelling del prodotto locale e fidelizzare il consumatore informandolo sugli impegni presi dal punto di vista della sostenibilità (ad esempio, Sant’Orsola e i suoi Piccoli Frutti Residuo Zero).
La comunicazione, nella filiera dei piccoli frutti, non è soltanto rivolta al consumatore (B2C), ma è una leva importante anche per il B2B. Infatti, permette di aumentare la visibilità delle aziende maggiormente intraprendenti. Nelle fiere espositive di settore, i buyer della grande distribuzione organizzata possono stipulare accordi con nuovi fornitori e venire a contatto con le nuove varietà presentate.
Berry Swing, Little European Heroes Against Climate Change è il progetto di promozione e comunicazione più importante di questi anni in Europa, dal valore di 1,7 milioni di euro (Colombo, 2025). Avviato nel 2025, ha durata triennale ed è stato costituito da CSO Italy e cofinanziato dall’Unione Europea. Tra le aziende italiane aderenti ci sono Apofruit, Apo Scaligera, Mediterraneo Group, Gullino, Lagnasco Group e Mazzoni. Il progetto rientra nella campagna Enjoy, it’s from Europe! voluta dalla Commissione Europea per sostenere le organizzazioni agricole europee nei mercati internazionali e rendere competitiva la loro presenza (Berry Swing). L’obiettivo principale di Berry Swing è di aumentare i consumi in Italia e in Germania, aumentando le vendite di 20 milioni di euro nel 2028. La comunicazione si divide in online (via web e social media) e offline (in fiere ed eventi), relazioni pubbliche e marketing esperienziale, secondo una strategia multicanale. Infatti, sono previste visite nelle aziende agricole, per far entrare a contatto i consumatori con la realtà produttiva e, specialmente, sensibilizzare i giovani al consumo di frutta e alla sostenibilità ambientale. Il progetto promuoverà anche la realizzazione di una Foresta Urbana con sottobosco di mirtilli e lamponi a Milano (Colombo, 2025). È stato costituito, inoltre, un team di ambassador, costituito dai produttori partner del progetto e nutrizionisti, pronto a raccontare pratiche e valori sulla sostenibilità e sull’alimentazione sana (Berry Swing, s.d.).
Nel 2026, il progetto si è avvicinato allo sport. Berry Swing è stato sponsor del Comitato italiano Paralimpico e di APT Livigno durante le Olimpiadi invernali, oltre ad aver collaborato con la Granfondo Fausto Coppi di Cuneo e la Megamarsch di Friburgo. Come risultato, sono stati raggiunti 130 milioni di contatti tra il 2025 e l’inizio del 2026 (myfruit, 2026).
Un altro progetto con lo stesso fine di Berry Swing, promosso dalla campagna Enjoy, it’s from Europe!, è Een handje zomer (in olandese significa “una manciata d’estate”). L’iniziativa è promossa da sei importanti organizzazioni di produttori olandesi e punta al coinvolgimento dei giovani adulti, il cui consumo resta ancora al di sotto del potenziale. Anche in questo caso, la comunicazione assume un approccio multicanale. I materiali promozionali, a sostegno della campagna, vengono messi in evidenza nei punti vendita, mentre sul fronte digitale i giovani trovano su TikTok pubblicità e content creator che si prestano a mostrarsi nel pieno dei loro momenti di consumo dei piccoli frutti (Italian Berry, 2026).
In Veneto, invece, le fondazioni bancarie Cariparo e Cariverona, in collaborazione con Filiera Futura hanno avviato il progetto di sviluppo locale SMAQ (Strategie di Marketing per l’Agroalimentare di Qualità) Veneto. Nel 2023, sono stati stanziati 300 mila euro, con l’obiettivo di promuovere la produzione di piccoli frutti attraverso la tracciabilità e l’e-commerce. Il progetto mira al coinvolgimento di una trentina di aziende agricole venete già operanti nel mercato dei berries, ma anche quelle di altri settori produttivi con potenziale innovativo. Alle aziende, per tutta la durata del progetto, ovvero 24 mesi, sono stati affiancati dei digital ambassador per sviluppare strumenti e soluzioni utili a connettere le aziende agricole al sistema di comunicazione digitale (Filiera Futura, s.d.).
Conclusioni
Nel presente studio, la categoria dei piccoli frutti è stata presentata come in costante espansione per quanto riguarda i volumi prodotti, scambiati e consumati. I dati riportati evidenziano che è il mirtillo a trainare l’intera categoria, tant’è che la produzione italiana dei mirtilli vale il 61% dell’intera produzione dei piccoli frutti nel 2025 (dati ISTAT). Dal 2020 al 2025 sono aumentati anche la frequenza d’acquisto e l’acquisto medio per occasione dei mirtilli, rendendo la sottocategoria l’unica ad essere in grado di evolvere dalla modalità d’acquisto d’impulso a modalità d’acquisto di routine.
Non si può dire la stessa cosa per i lamponi e per le more, che nel 2025 hanno visto una diminuzione nei consumi pro-capite e il numero di occasioni d’acquisto, a fronte di un aumento dei prezzi al consumo. Anche il ribes rosso non gode di un trend favorevole, ma, a causa dei prezzi che non crescono come per gli altri frutti, può contare sull’allargamento della base acquirente e sul recupero dei volumi venduti (Italian Berry magazine, 2026).
La segmentazione della categoria permette di adattare l’offerta in base alle caratteristiche dei consumatori, ma le rilevazioni della Italian Berry Dashboard mostrano che, nel 2024, ben l’89% dell’offerta dei berries era standard e solo l’11% era bio, residuo zero o altre forme differenziate, in calo rispetto al 13,4% del triennio precedente (Quadretti, 2025).
Inoltre, la grande distribuzione organizzata sta vivendo un grande periodo di fidelizzazione del cliente per due precise ragioni: standardizzazione delle qualità organolettiche e dei formati del prodotto e posizionamento di prezzo inferiore alla marca industriale. Le vendite di Conad crescono più della media del mercato (+10% nel 2025). La crescita è data per oltre l’80% dalla private label, mentre Coop punta alla standardizzazione di gusto, calibro e croccantezza tramite una efficace selezione delle varietà. In questo modo, la qualità percepita dal consumatore è costantemente riconoscibile (Italian Berry, 2026). Questo denota che, rispetto ai fattori intrinseci del prodotto, quali la presentazione, la forma e la dimensione del pack, il prezzo resta il fattore più determinante al momento d’acquisto.
Intanto i fornitori, aspettando di avere più spazio a scaffale, reagiscono rafforzando il proprio brand per costruire identità, rito di consumo e appartenenza, investono sulla comunicazione rivolgendosi ai giovani (il target perfetto per costruire nuove abitudini d’acquisto) e mirano all’innovazione varietale.
Bibliografia e sitografia
- Berry Swing. (s.d.). Il Progetto. Consultato il 2 settembre 2026, da https://www.berryswing.eu/progetto/.
- Borsa Merci Telematica Italiana. (aprile, 2026). Il valzer dei piccoli frutti tra Italia ed estero. Fresh Point Magazine, n. 2/2026, pp. 50–51.
- Catalkaya, G., Can Karaca, A., & Capanoglu, E. (2025). Introduction to berry fruits. Berry Fruits: Bioactives, health effects and processing, (pp. 1-17). Academic Press. https://doi.org/10.1016/B978-0-443-16011-0.00001-8.
- Colombo, D. (2025, 30 giugno). Piccoli frutti, un grande progetto a sostegno dei consumi. Fresh Point Magazine. https://www.freshpointmagazine.it/politiche-europee/piccoli-frutti-un-grande-progetto-a-sostegno-dei-consumi/.
- CSO Italy. (2025). Consumi anno 2025. L'ortofrutta acquistata dalle famiglie italiane. CSO Italy-Centro Servizi Ortofrutticoli. https://www.csoservizi.com.
- Di Vittori, L., Mazzoni, L., Battino, M., & Mezzetti, B. (2018). Pre-harvest factors influencing the quality of berries, Scientia Horticulturae, 233, 310-322. https://doi.org/10.1016/j.scienta.2018.01.058.
- Driscoll's. (s.d.). Sito ufficiale. Consultato il 14 agosto 2026, da https://www.driscolls.com/.
- Driscoll's. (s.d.). Sweetness Is Our Specialty. Consultato il 26 agosto 2026, da https://www.driscolls.com/Berries/specialtyberries.
- Fellin, V. (2023, 7 agosto). Raccolta anche fuori stagione per i piccoli frutti. Fresh Point Magazine. https://www.freshpointmagazine.it/produzione-mercati/raccolta-anche-fuori-stagione-per-i-piccoli-frutti/.
- Filiera Futura. (2023, 1 dicembre). Al via il Progetto SMAQ VENETO per l’innovazione digitale della filiera dei piccoli frutti. Consultato il 2 settembre 2026, da https://www.filierafutura.it/articolo_news/al-via-il-progetto-smaq-veneto-per-linnovazione-digitale-della-filiera-dei-piccoli-frutti/.
- Food and Agriculture Organization of the United Nations. (n.d.). Crops and livestock products [Data set]. FAOSTAT. Consultato il 18 maggio 2026, da https://www.fao.org/faostat/en/#data/QCL.
- Food and Agriculture Organization of the United Nations. (n.d.). Crops and livestock products [Data set]. FAOSTAT. Consultato il 23 maggio 2026, da https://www.fao.org/faostat/en/#data/TCL.
- Fresón de Palos (s.d.) Sito ufficiale. Consultato il 26 agosto 2026, da https://www.fresondepalos.es/it/inicio/.
- Garipoli, S. (2026, aprile). Ortofrutta: l’experience guida la scelta a punto vendita. Fruitbook Magazine, (55), (p. 28).
- GS1 Italy-Ecr. (2012). Category management: Il modello operativo per il Sistema Italia.
- Gunal-Koroglu, D., Ozkan, G., Ozdal, T., & Kamiloglu, S. (2025). Potential health benefits of berry bioactives, their use as nutraceuticals, and regulatory issues. Berry Fruits: Bioactives, health effects and processing, (pp. 131-169). Academic Press. https://doi.org/10.1016/B978-0-443-16011-0.00004-3.
- Huijbers, H. (2018, 20 novembre). I piccoli frutti premium dovrebbero essere offerti in contenitori pratici e adeguati. Fresh Plaza. https://www.freshplaza.it/article/9040543/i-piccoli-frutti-premium-dovrebbero-essere-offerti-in-contenitori-pratici-e-adeguati/.
- Istituto di Servizi per il Mercato Agricolo Alimentare. (n.d.). Prezzi Origine - prodotto/varietà [Data set]. ISMEA. Consultato il 4 giugno 2026, da https://www.ismeamercati.it/flex/cm/pages/ServeBLOB.php/L/IT/IDPagina/5390.
- Istituto Nazionale di Statistica. (n.d.). Superfici e produzione - dati in complesso [Data set]. ISTAT. Consultato il 19 maggio 2026, da https://esploradati.istat.it/databrowser/#/it/dw/categories/IT1,Z1000AGR,1.0/AGR_CRP/DCSP_COLTIVAZIONI/IT1,101_1015_DF_DCSP_COLTIVAZIONI_1,1.0.
- Italiafruit News. (2014, 27 agosto). Acquisti d'impulso in Gdo, ortofrutta fanalino di coda. https://www.italiafruit.net/acquisti-dimpulso-in-gdo-ortofrutta-fanalino-di-coda.
- Italiafruit News. (2026, 6 settembre). I Frutti di Gil, i berries tornano a scuola con una limited edition. https://www.italiafruit.net/i-frutti-di-gil-i-berries-tornano-a-scuola-con-una-limited-edition.
- Italian Berry. (2020, 19 maggio). PAM e Sant'Orsola: accordo per piccoli frutti a marchio. https://italianberry.it/news/pam-e-sant8217orsola-accordo-per-piccoli-frutti-a-marchio-360.
- Italian Berry. (2020, 29 dicembre). i Piccoli di Spreafico e la sfida del 100% italiano. https://italianberry.it/news/i-piccoli-di-spreafico-e-la-sfida-del-100-italiano-541.
- Italian Berry. (2020, 3 giugno). Mirtilli e segmenti di mercato: biologico, local e discount. https://italianberry.it/news/mirtilli-e-segmenti-di-mercato-biologico-local-e-discount-370.
- Italian Berry. (2026, 13 luglio). Branding e piccoli frutti: non bastano più gusto e salute. https://italianberry.it/news/branding-piccoli-frutti.
- Italian Berry. (2026, 19 marzo). “Een handje zomer”: la campagna olandese che promuove i berries tra i giovani adulti. https://italianberry.it/news/een-handje-zomer-la-campagna-olandese-che-promuove-i-berries-tra-i-giovani-adulti.
- Italian Berry. (2026, 20 maggio). Piccoli frutti in Conad: MDD, assortimento e qualità guidano la nuova fase del retail. https://italianberry.it/news/piccoli-frutti-conad-mdd-assortimento-e-qualita-guidano-la-nuova-fase-del-retail.
- Italian Berry. (2026, 26 agosto). Promozioni più efficaci durante i grandi eventi, ma il prezzo può indebolire la marca. https://italianberry.it/news/promozioni-grandi-eventi-efficacia-vendite-marche.
- Italian Berry. (2026, 26 giugno). Mirtilli 4x75g Ahold: il formato multi-snack che parla al consumatore moderno. https://italianberry.it/news/mirtilli-4x75g-ahold-formato-snack-consumatore.
- Italian Berry. (2026, 4 maggio). Coop Italia: piccoli frutti da acquisto d’impulso a categoria stabile, la crescita passa da assortimento, qualità e varietà. https://italianberry.it/news/coop-italia-piccoli-frutti-da-acquisto-dimpulso-categoria-stabile-la-crescita-passa-da-assortimento-qualita-e-varieta.
- Italian Berry. (2026, 4 maggio). I Frutti di Gil lancia la limited edition estiva 2026 ispirata alla Riviera romagnola anni ’70. https://italianberry.it/news/i-frutti-di-gil-limited-edition-estiva-2026-riviera-romagnola-allissand.
- Italian Berry. (2026, 5 maggio). F.lli Orsero celebra la Festa della Mamma con i mirtilli limited edition a cuore. https://italianberry.it/news/flli-orsero-mirtilli-limited-edition-festa-della-mamma.
- Kirsch, F., Lohmann, M., Böl, G.F. (2022). The Public’s Understanding of Superfoods. Sustainability, 14, 3916. https://doi.org/10.3390/su14073916.
- Mazzoni, L., Mecozzi, F., Raffaelli, D., Giovanetti, G., Pergolotti, V., Qaderi, R., & Mezzetti, B. (2025). Botanical classification, cultivation, and nutritional compounds of berries. Berry Fruits: Bioactives, health effects and processing, (pp. 19-66). Academic Press. https://doi.org/10.1016/B978-0-443-16011-0.00002-X.
- Myfruit. (2026, 31 marzo). Berry Swing, raggiunti 130 milioni di contatti in 12 mesi. https://www.myfruit.it/news/berry-swing-raggiunti-130-milioni-di-contatti-in-12-mesi.
- NCX Drahorad. (2026, aprile). Piccoli frutti: avanzano supermercati e discount. (p. 10). Italian Berry Magazine.
- Quadretti, R. (2025, 26 maggio). Piccoli frutti: la Gdo è matura per la segmentazione. myfruit. https://www.myfruit.it/news/piccoli-frutti-la-gdo-e-matura-per-la-segmentazione.
- Quadretti, R. (2026, 17 luglio). Berries, Aldi ed Esselunga in testa per qualità/prezzo. myfruit. https://www.myfruit.it/news/berries-aldi-ed-esselunga-in-testa-per-qualita-prezzo.
- SanLucar. (s.d.) Sito ufficiale. Consultato il 26 agosto 2026, da https://sanlucar.com/en/.
- Sant'Orsola. (s.d.). Residuo Zero. Consultato il 24 agosto 2026, da https://www.santorsola.com/residuo-zero/.
- Sciarelli, S., Vona, R. (2009). Management della Distribuzione. Elementi di Economia e Gestione delle Imprese Commerciali. McGraw-Hill. Milano.
- Team Comunicazione. (2026, 10 agosto). I “Trucchi” del Marketing nei Supermercati: Come Funzionano. https://www.paginesispa.it/blog/marketing/i-trucchi-del-marketing-nei-supermercati-come-funzionano/.