

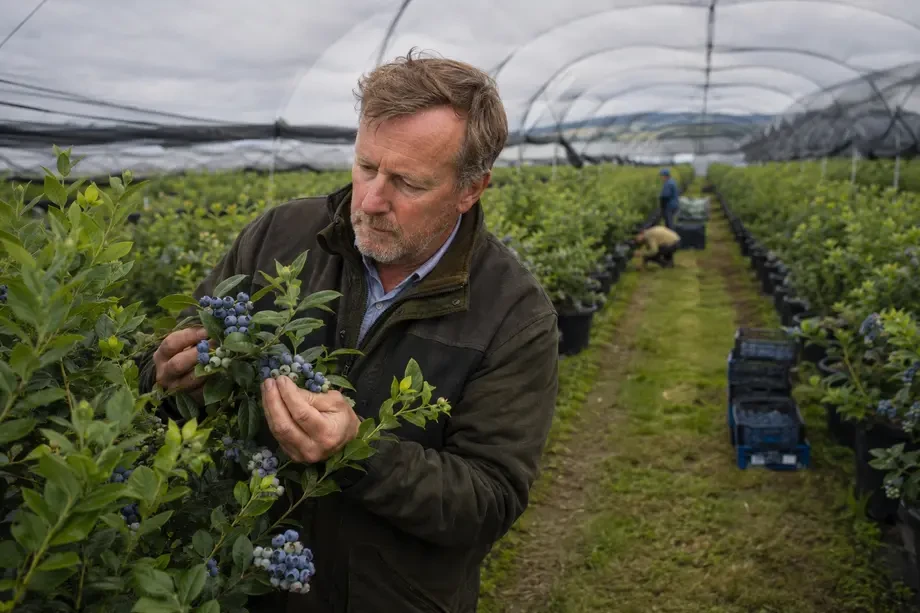
Regno Unito e Italia consumano molti più mirtilli di quanti ne producano. Per i coltivatori locali la sfida non è sostituire le importazioni, ma individuare il proprio spazio nel mercato.
La produzione britannica di mirtilli copre appena l’8% dei consumi nazionali. Il resto arriva necessariamente dall’estero. Dietro questo dato, tuttavia, non si trova soltanto una forte dipendenza dalle importazioni: emerge soprattutto la difficoltà di produrre in un Paese dove tutti vogliono consumare mirtilli, ma dove costi, clima e caratteristiche del mercato limitano la competitività delle aziende agricole locali.
È la situazione descritta da Stephen Taylor, amministratore delegato di Winterwood Farms Ltd. e rappresentante britannico presso l’International Blueberry Organization (IBO). La sua analisi riguarda il Regno Unito, ma solleva questioni molto vicine a quelle che interessano anche la filiera italiana.
Anche in Italia, infatti, la produzione nazionale non è sufficiente a sostenere una domanda distribuita lungo tutto l’anno. Gli arrivi dall’estero non rappresentano quindi un’anomalia o una semplice alternativa al prodotto italiano: sono una componente strutturale del mercato.
La questione centrale, per entrambi i Paesi, non è raggiungere a ogni costo l’autosufficienza. È capire quale ruolo possa svolgere la produzione locale all’interno di una filiera inevitabilmente internazionale.
Nel Regno Unito la produzione copre soltanto l’8% della domanda
Secondo Taylor, il Regno Unito produce circa 6.000 tonnellate di mirtilli all’anno, a fronte di consumi prossimi alle 75.000 tonnellate, pari a circa 1,1 kg per abitante.
La produzione locale rappresenta pertanto soltanto l’8% del mercato. Si tratta comunque di un risultato significativo, considerando che fino a non molti anni fa la coltivazione britannica del mirtillo era quasi inesistente.
Il problema è che l’ulteriore espansione incontra ostacoli strutturali. La raccolta è ancora quasi interamente manuale e, negli ultimi tre anni, i costi per raccoglitori e addetti al confezionamento sono aumentati complessivamente di oltre il 30%.
Raccogliere un chilogrammo di mirtilli costa oggi generalmente più di 2 sterline, equivalenti a circa 2,70-3 dollari. A questo si aggiungono la riduzione degli aiuti pubblici successiva alla Brexit, la necessità di investire nella coltivazione in vaso e i crescenti costi per proteggere gli impianti dagli eventi climatici estremi.
Costi e investimenti frenano anche la produzione italiana
Il parallelo con l’Italia è immediato. Sebbene le condizioni pedoclimatiche e il calendario produttivo siano differenti, anche le aziende italiane devono fare i conti con un costo del lavoro elevato, una disponibilità di manodopera sempre più problematica e investimenti iniziali importanti.
Nuovi impianti, substrati, contenitori, sistemi di fertirrigazione, coperture, reti antigrandine e strutture per la gestione delle temperature richiedono capitali consistenti. A questi si sommano i costi della selezione, del raffreddamento, del confezionamento e della logistica.
Il clima italiano consente di costruire un calendario più articolato rispetto a quello britannico, iniziando nelle regioni meridionali e proseguendo progressivamente verso il Nord e le aree montane. Questa maggiore ampiezza non elimina però i rischi.
Gelate tardive, precipitazioni concentrate, grandine, siccità e temperature eccessive possono compromettere resa, pezzatura, consistenza e conservabilità. La protezione degli impianti diventa quindi sempre meno opzionale, ma assorbe risorse che potrebbero essere destinate all’espansione delle superfici.
In entrambi i Paesi si crea così lo stesso meccanismo: il mercato cresce, ma la produzione locale non sempre riesce a espandersi con la stessa velocità.
Le differenze varietali aumentano il divario competitivo
Nel Regno Unito il clima marittimo favorisce soprattutto le varietà Northern Highbush. Secondo Taylor, il loro potenziale produttivo sta migliorando più lentamente rispetto a quello delle varietà Southern Highbush, coltivate nelle aree climaticamente più favorevoli.
Questo divario genetico ha conseguenze economiche. Le nuove varietà Southern Highbush prodotte in altri Paesi stanno elevando gli standard di pezzatura, consistenza, sapore e shelf life, aumentando contemporaneamente le rese.
Anche la produzione italiana deve confrontarsi con questa evoluzione. Le aziende non competono più soltanto con origini caratterizzate da costi inferiori, ma con programmi produttivi basati su genetiche recenti, calendari programmati e grandi volumi omogenei.
La scelta varietale diventa pertanto decisiva. Non basta che una cultivar sia produttiva: deve adattarsi a uno specifico ambiente, garantire qualità dopo la raccolta e arrivare sul mercato in un periodo nel quale quella qualità possa essere remunerata.
Il prodotto locale non ottiene automaticamente un prezzo superiore
Taylor individua un’altra criticità: il consumatore britannico attribuisce alla fragola nazionale un valore culturale ed emotivo che il mirtillo non è riuscito a conquistare.
La fragola britannica viene percepita come un prodotto identitario e può ottenere un premio di prezzo. Il mirtillo, invece, è considerato prevalentemente una referenza globale. L’origine nazionale può influenzare la scelta, ma raramente giustifica una differenza di prezzo sufficiente a compensare i maggiori costi di produzione.
La situazione italiana presenta alcune analogie. La preferenza dichiarata per il prodotto nazionale non si traduce sempre nella disponibilità a pagare un sovrapprezzo significativo, soprattutto quando sugli scaffali sono presenti mirtilli importati di ottima qualità e a prezzi competitivi.
Inoltre, il mirtillo non possiede ancora in Italia un’identità territoriale paragonabile a quella di altri prodotti ortofrutticoli. L’indicazione dell’origine italiana, da sola, rischia quindi di non essere sufficiente.
Il prodotto nazionale deve offrire qualcosa di concretamente riconoscibile: maggiore freschezza, maturazione più avanzata, sapore, qualità costante, varietà distintive o un legame credibile con il territorio.
L’obiettivo non può essere competere per 52 settimane
La conclusione di Taylor è pragmatica: i produttori britannici non possono pensare di confrontarsi con le importazioni durante tutto l’anno.
La loro migliore opportunità si concentra tra giugno e l’inizio di luglio, quando l’offerta del Nord Africa e dell’Europa meridionale inizia a diminuire, mentre le grandi produzioni dell’Europa orientale non sono ancora entrate pienamente sul mercato.
In questa finestra il mirtillo britannico può ottenere condizioni più favorevoli, soprattutto nel segmento standard. Le produzioni scozzesi possono invece intercettare alcune opportunità a settembre, anche se in quel periodo cresce rapidamente la disponibilità dell’emisfero meridionale.
Anche in Italia la strategia non può consistere nel prolungare la presenza nazionale indipendentemente dai costi e dalle condizioni di mercato. Occorre individuare le finestre nelle quali ciascuna area produttiva possiede un vantaggio reale.
Il calendario italiano offre diverse possibilità, dalle produzioni precoci meridionali fino alle raccolte tardive delle zone settentrionali e montane. Ma ogni finestra deve essere valutata in relazione alle origini concorrenti, ai programmi della distribuzione e alla qualità effettivamente disponibile.
Importazioni e produzione nazionale non sono alternative
Il punto più importante dell’analisi britannica è il superamento della contrapposizione tra prodotto locale e prodotto importato.
Con una produzione pari a 6.000 tonnellate e una domanda di 75.000 tonnellate, il Regno Unito non potrebbe sostenere il proprio mercato senza una filiera internazionale. Lo stesso principio vale per l’Italia: la crescita dei consumi richiede continuità, ampiezza di assortimento e disponibilità durante periodi nei quali il prodotto nazionale è assente o insufficiente.
Le importazioni mantengono la categoria presente sugli scaffali, consolidano le abitudini di acquisto e consentono alle strutture di selezione e confezionamento di operare durante tutto l’anno. In questo modo possono contribuire indirettamente anche alla valorizzazione del prodotto nazionale quando arriva il momento della raccolta italiana.
Taylor sottolinea in particolare il ruolo del centro di confezionamento. Un impianto moderno ed efficiente deve distribuire i propri costi su dodici mesi: dipendere esclusivamente da una breve campagna locale renderebbe molto più difficile raggiungere la scala necessaria.
Anche per la filiera italiana l’integrazione tra produzione nazionale e approvvigionamenti internazionali può quindi rappresentare un fattore di competitività, non necessariamente una minaccia.
Un posto preciso per il mirtillo nazionale
L’esperienza britannica suggerisce tre priorità applicabili anche all’Italia.
La prima è aumentare l’efficienza, puntando sulla resa per ettaro, sull’organizzazione del lavoro e sull’automazione delle attività che non richiedono necessariamente interventi manuali.
La seconda è proteggere le finestre più favorevoli, programmando varietà, territori e calendari in funzione del mercato anziché perseguire una presenza nazionale indistinta e prolungata.
La terza è differenziare il prodotto. Se il mirtillo viene percepito come una commodity globale, la sola origine non è sufficiente. Servono qualità superiore, sapore, freschezza, affidabilità e una segmentazione comprensibile per il consumatore.
La produzione locale mantiene quindi un futuro sia nel Regno Unito sia in Italia, ma deve trovare una collocazione precisa. Non è chiamata a sostituire completamente le importazioni, né a competere sul prezzo durante tutto l’anno.
Il suo ruolo consiste nell’offrire un prodotto eccellente quando territorio, clima e calendario lo consentono, integrandosi con una catena di approvvigionamento internazionale capace di sostenere la domanda negli altri mesi.
In mercati nei quali tutti vogliono consumare mirtilli, la sfida non è produrre tutto localmente. È fare in modo che il prodotto locale abbia un valore e un momento nei quali possa essere realmente competitivo.
Italian Berry - Tutti i diritti riservati