

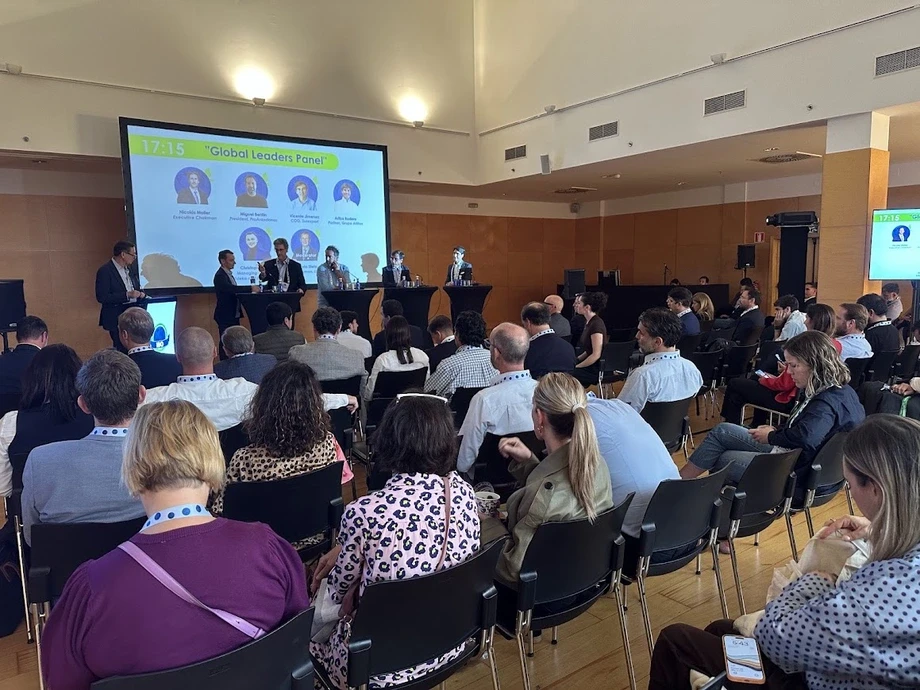
L'intervento di Cort Brazelton al IBO Blueberry World Forum svoltosi a Madrid il 7 ottobre 2026 ha disegnato la nuova struttura del settore globale dei mirtilli, che vede nuovi equilibri anche solo rispetto a pochi anni fa.
Trasformazione macroeconomica e driver di crescita del settore
Negli ultimi due decenni, il settore globale del mirtillo ha attraversato una profonda ristrutturazione industriale, evolvendo da comparto agricolo specializzato di nicchia a pilastro strategico del commercio ortofrutticolo internazionale ad alto valore aggiunto.
Comprendere le determinanti strutturali e i driver di sviluppo di questo mercato è oggi fondamentale per gli operatori della filiera e per i decision maker finanziari: le dinamiche del mirtillo anticipano infatti le evoluzioni della distribuzione moderna, segnando il passo su aspetti critici quali la continuità della fornitura annua, la segmentazione qualitativa della domanda e l'ottimizzazione logistica su scala globale.
Analisi della crescita della superficie e dello shift operativo
Negli ultimi nove anni, la superficie coltivata a livello globale è più che raddoppiata. Parallelamente a questa espansione imponente, la quota percentuale di ettari non ancora in produzione commerciale ha registrato una lieve contrazione relativa rispetto ai rilevamenti degli anni precedenti.
Questo fenomeno non segnala un arresto dello sviluppo, bensì l'emergere di un "freno strutturale" operativo: l'espansione dell'industria incontra progressivamente vincoli fisici e finanziari legati alla disponibilità delle risorse primarie.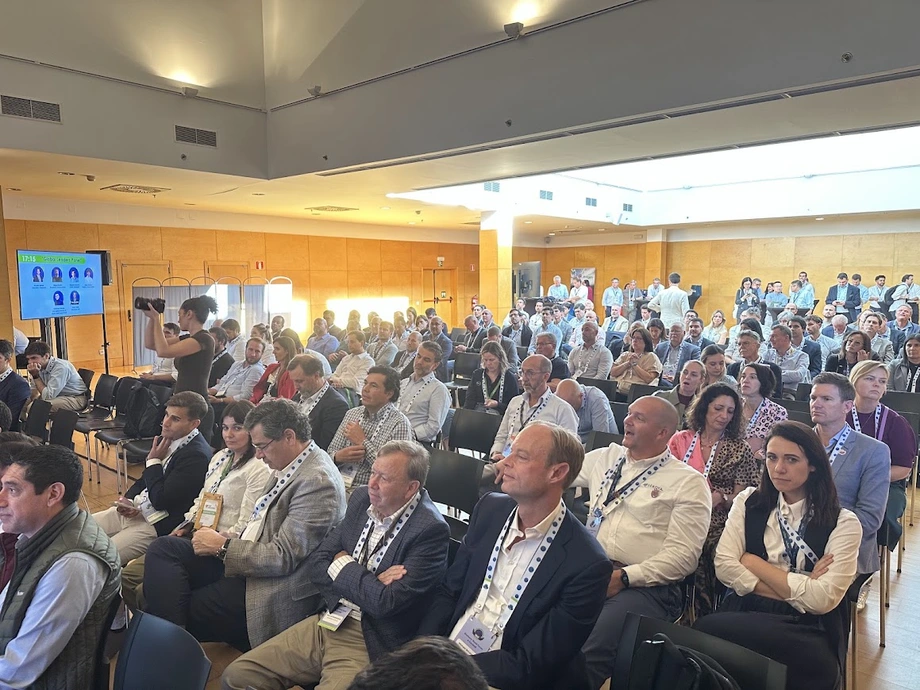
Un secondo elemento di trasformazione riguarda il riposizionamento della destinazione d'uso del prodotto a livello globale:
- Dallo storico bilanciamento al predominio del fresco: Venti anni fa il mercato era caratterizzato da un sostanziale bilanciamento 50/50 tra il canale del fresco e quello del prodotto trasformato (industriale). Nato storicamente come un business orientato alla trasformazione, il comparto ha visto una radicale inversione di polarità: oggi il segmento fresco rappresenta l'unico e vero motore trainante dell'intera catena del valore.
Tale riassetto operativo si riflette distintamente anche nella ripartizione geografica dei consumi e della produzione globale:
- Riequilibrio geografico globale (2020 vs 2025): Il confronto tra le quote di produzione e consumo del 2020 e le stime per il 2025 evidenzia un progressivo e cruciale riequilibrio tra il blocco delle Americhe, l'area EMEA (Europa, Medio Oriente e Africa) e l'Asia. Tale evoluzione riflette il raggiungimento di una parità di consumo globale, consolidando il mirtillo come una coltura veramente planetaria, prodotta e consumata in modo omogeneo attraverso tutte le macro-regioni mondiali.
Questo imponente ampliamento delle superfici coltivate e la centralità del mercato fresco spostano tuttavia l'asse della competizione d'impresa dalla semplice espansione territoriale alla resa produttiva unitaria.
La crisi delle rese medie globali e la sostenibilità economica
Nel contesto competitivo attuale, l'efficienza produttiva espressa in termini di resa per ettaro non costituisce un mero indicatore agronomico, bensì lo spartiacque primario tra la sostenibilità economica dell'impresa agricola e la deriva verso il dissesto finanziario.
In un regime caratterizzato dall'aumento dei costi operativi unitari, la resa media rappresenta la variabile fondamentale per l'assorbimento dei costi fissi e la generazione di margini operativi netti.
Scomposizione del dato di resa e limite di pareggio
I dati di settore rilevano una resa media globale pari a 9 tonnellate per ettaro. È metodologicamente cruciale evidenziare che questo calcolo isola ed esclude le superfici giovani o non ancora entrate nella fase commerciale, focalizzandosi esclusivamente sugli impianti maturi, definiti secondo rigidi criteri cronologici legati al fabbisogno in freddo (chill requirements):
- High Chill: impianti con età pari o superiore a 4 anni;
- Mid Chill: impianti con età pari o superiore a 3 anni;
- Low Chill e Zero Chill: impianti con età pari o superiore a 2 anni.
Alla luce di questa rigorosa selezione dei dati, un livello produttivo medio di 9 t/ha su impianti maturi rappresenta ciò che Cort Brazelton definisce senza mezzi termini una "morte economica" (economic death). 
Tale dato si posiziona ben al di sotto del punto di pareggio (break-even): operare su questi livelli azzera la redditività netta e rende finanziariamente insostenibile la conduzione dell'azienda nel medio periodo.
Il divario strategico ed economico tra le aziende capaci di superare le metriche di base e quelle bloccate sulla media globale è sintetizzato nella seguente tabella comparativa:
| Aziende ad Alta Resa ("Vincitrici") | Aziende sulla Media Globale di 9 t/ha ("Perdenti") |
|---|---|
Resa e Performance Operativa: Ottengono rese nettamente superiori alle 9 t/ha; superano agevolmente il punto di pareggio (break-even) diluendo i costi fissi e ammortizzando i rincari operativi (Opex). | Resa e Performance Operativa: Bloccate sul dato medio di 9 t/ha su impianti pienamente maturi (High, Mid, Low e Zero Chill); producono costantemente al di sotto del livello di pareggio economico. |
Prospettive a 5 Anni: Elevata sostenibilità finanziaria; capacità di reinvestimento in innovazione genetica, automazione e rinnovo degli impianti. | Prospettive a 5 Anni: Destinate all'uscita dal mercato o all'azzeramento operativo nell'arco di 5 anni per incapacità di coprire i costi operativi e di capitale. |
L'evidenza economica che condanna i livelli di resa insufficienti evidenzia come la prefigurata espansione dei volumi globali al 2030 non potrà poggiare sulla semplice replica dei modelli agricoli attuali, ma dovrà fare i conti con precisi vincoli fisici e finanziari.
Proiezioni di produzione al 2030 e vincoli strutturali di sistema
Le stime sull'andamento dell'offerta globale indicano la prosecuzione di una traiettoria di crescita dei volumi.
Tuttavia, per gli analisti e i decision maker aziendali, le metriche quantitative devono essere lette e ponderate alla luce dei fattori produttivi limitanti che condizionano la filiera agroalimentare.
Valutazione delle stime di volume e dei colli di bottiglia operativi
I modelli di simulazione quantitativa indicano un incremento dell'offerta globale di oltre 1 milione di tonnellate (+1,03 milioni di tonnellate) entro il 2030 rispetto ai volumi base del 2025, portando la produzione complessiva a raggiungere quota 3,36 milioni di tonnellate.
Tale espansione appare altamente plausibile nel breve-medio periodo, poiché sostenuta prevalentemente dagli impianti già messi a dimora o attualmente in fase di completamento.
Sotto il profilo metodologico, le proiezioni basate sulle analisi di regressione storica mostrano limiti intrinseci e hanno richiesto correttivi operativi per fattorizzare l'impatto di eventi climatici estremi, quali il fenomeno di El Niño, che ha gravemente penalizzato la produttività delle piantagioni in Perù e in altre regioni chiave.
Nel lungo periodo, la curva di crescita della produzione globale è destinata ad appiattirsi. Tale rallentamento non sarà determinato da un calo della domanda — che si mantiene tonica e ricettiva —, bensì dalla pressione combinata di 5 vincoli strutturali di sistema:
- Disponibilità di terreno (Land): Progressiva saturazione dei suoli adatti e marcato rincaro del costo della terra nelle zone a vocazione primaria.
- Risorse idriche (Water): Crescente scarsità e aumento dei costi di approvvigionamento dell'acqua per l'irrigazione.
- Carenza e costo crescente di manodopera (Labor): Contrazione della disponibilità di braccianti agricoli, rincaro dei salari e dinamiche demografiche avverse.
- Disponibilità di capitali (Capital): Elevato fabbisogno di investimenti iniziali (Capex) unitamente all'incremento del costo del denaro e al rigidimento dei criteri di accesso al credito.
- Competenze e talenti gestionali (Talent): Scarsità di figure professionali specializzate capaci di condurre impianti ad alta complessità tecnologica e agronomica.
Questa inevitabile decelerazione dei volumi fisici sposta l'attenzione dai quantitativi complessivi alla struttura dei prezzi di vendita e alle dinamiche di valorizzazione del prodotto.
Dinamiche dei prezzi, polarizzazione e l'affermazione della categoria 'Next-Level Quality'
L'analisi del prezzo medio globale stimato al passaggio di frontiera rischia di generare interpretazioni distorte se non integrata da una rigorosa disaggregazione qualitativa del prodotto.
Il mercato globale del mirtillo sta vivendo una profonda polarizzazione, all'interno della quale la media aritmetica delle quotazioni non riflette più le reali dinamiche di redditività.
Anatomia della polarizzazione di mercato e premium pricing
Valutando il prezzo medio reale del prodotto all'importazione, depurato dagli effetti dell'inflazione, le rilevazioni per il 2024/2025 (pari a circa $6,64/kg) mostrano un valore sostanzialmente speculare a quello registrato nel 2016.
Tuttavia, questa apparente stabilità nasconde un mercato fortemente bimodale. La tenuta del prezzo medio non è riconducibile a un generico apprezzamento della merce standard, ma alla forte spinta esercitata dalla categoria di prodotto definita "Next-Level Quality" o Premium:
- Attributi del segmento Next-Level Quality: Questa categoria è definita da requisiti organolettici e fisici precisi, quali calibro elevato, elevata croccantezza (firmness), tessitura ottimale (texture) e profili aromatici distintivi (flavor), sostenuti da varietà genetiche brevettate di ultima generazione.
- Incidenza sui volumi e stagionalità: Nei periodi di picco di offerta dell'emisfero sud (tra fine ottobre e inizio novembre), il prodotto Next-Level Quality arriva a costituire tra il 30% e il 40% dei volumi totali commercializzati a livello globale. Al contrario, durante la finestra estiva dell'emisfero Nord (in particolare nei mesi di luglio e agosto), la presenza di questo segmento crolla al di sotto dell'1%, rivelando un deficit strutturale e un'opportunità di mercato ancora inespressa.
- Differenziale di prezzo (Premium Pricing): La qualità superiore consente di spuntare un differenziale di valore costante, garantendo un premium price compreso tra +1,50 $ e +3,00 $ per confezione/unità di vendita rispetto al prodotto commodity.
“Il frutto premium ha un pavimento [di prezzo]. Il frutto commoditizzato ha un precipizio.”
La domanda ineludibile di standard qualitativi superiori sta ridisegnando le geografie produttive e le direttrici del commercio internazionale.
Geografia della produzione e nuove mappe del consumo
I flussi commerciali internazionali si stanno riorganizzando attorno a nuovi poli di produzione e a macro-aree di importazione, modificando gli equilibri storici tra Paesi esportatori e mercati di sbocco.
Analisi dei top player globali e delle rotte commerciali
L'offerta mondiale presenta un tasso di concentrazione elevato: i Top 10 Paesi produttori (tra cui Cina, Perù, USA, Cile e Marocco) concentrano l'85% delle superfici coltivate e generano circa il 90% dei volumi complessivi (rappresentando quasi il 90% del mercato fresco).
ra le dinamiche più rilevanti si evidenziano l'avanzata del Marocco (che ha superato Spagna e Ucraina) e lo storico sorpasso del Perù sugli Stati Uniti per volumi di prodotto fresco destinati all'esportazione.
In questo scenario, il mercato della Cina presenta una struttura a tre livelli altamente articolata:
- Assorbimento industriale interno: La vastissima produzione agricola cinese è destinata in gran parte all'industria di trasformazione locale per la produzione di succhi e derivati, tra cui spicca la distillazione del liquore al mirtillo Moutai.
- Importazioni di IQF ad alta gamma: La domanda di mirtilli surgelati di alta qualità (IQF) in busta per il canale retail è coperta in modo quasi esclusivo dalle forniture provenienti da Stati Uniti, Cile e Canada.
- Contenimento dell'import fresco: I volumi d'importazione del fresco in Cina restano contenuti; il consumatore cinese esprime standard qualitativi interni estremamente specifici ed elevati ("il loro standard di ciò che è buono"), che i grandi flussi generici internazionali faticano a soddisfare.
Sul versante dei grandi blocchi importatori, i dati evidenziano un fondamentale riassetto della gerarchia dei consumi:
| Blocco Commerciale / Mercato | Dinamica dei Volumi d'Importazione e Caratteristiche |
|---|---|
UE (I "Big 6") + Regno Unito | Primo mercato mondiale per volume di importazione. Ha superato l'aggregato USA + Canada, imponendosi come il principale polo d'assorbimento dei flussi commerciali globali. |
Stati Uniti + Canada | Secondo blocco importatore globale; mercato maturo caratterizzato da tassi di crescita percentualmente più contenuti rispetto all'area europea. |
Cina | Importazioni contenute di fresco a fronte di una massiccia produzione interna; mercato ad altissima selettività qualitativa. |
L'emergere di queste nuove configurazioni geografiche impone un confronto diretto tra le strutture di costo delle regioni agricole tradizionali e quelle dei distretti emergenti.
Ribilanciamento dei costi unitari e volatilità climatica: regioni storiche vs nuove frontiere
La competizione tra le regioni produttive storiche e i distretti agricoli di recente sviluppo sta evolvendo verso una fase di convergenza dei costi unitari di produzione.
Confronto economico-strutturale e impatto del clima
Le regioni storiche e consolidate (Pacific Northwest negli USA, Cile, Michigan, Polonia) operano con impianti e infrastrutture di confezionamento aventi un'età media avanzata.
Per contro, le nuove frontiere produttive (Perù, Messico, Marocco, Cina sud-occidentale) hanno sviluppato distretti moderni ad alta intensità di capitale.
L'analisi comparata della struttura dei costi evidenzia asimmetrie rilevanti:
- Spese in conto capitale (Capex): Le regioni storiche beneficiano di investimenti infrastrutturali già ammortizzati, con un Capex per l'impianto di nuovi mirtilleti pari a circa 1/2 rispetto ai costi necessari per sviluppare nuove superfici in Perù, Messico o Marocco.
- Costi operativi per input chimici (Opex): I costi per fertilizzanti e agrofarmaci nelle regioni storiche ammontano a circa 1/3 di quelli sostenuti nei Paesi emergenti.
- Lavoro, Meccanizzazione e Demografia: Sebbene il costo orario della manodopera sia storicamente più elevato nei Paesi avanzati, la presenza di terreni pianeggianti e l'estensione della raccolta meccanica garantiscono elevati margini di efficientamento. Al contrario, le regioni emergenti affrontano l'aumento dei costi operativi e una stretta demografica inattesa: il tasso generico di fecondità (TFR) sta crollando in Sud America (a Medellín, in Colombia, il TFR è ormai inferiore a quello di Tokyo), riducendo la disponibilità futura di forza lavoro agricola.
 Sulla base di queste dinamiche, gli analisti prevedono una parità del costo unitario di produzione nei prossimi 10 anni tra regioni storiche ed emergenti.
In questo contesto, il Sud Africa gode di un temporaneo margine di adattamento economico (cushion): le sue dinamiche del lavoro e le riforme strutturali in atto le consentono di rimanere momentaneamente indietro lungo la curva di pressione dei costi unitari rispetto al Sud America, garantendole una finestra temporale più ampia per adeguare i propri modelli operativi.
A questo quadro si aggiunge l'impatto della volatilità climatica, che negli ultimi 18 mesi ha colpito trasversalmente le principali aree di coltivazione del pianeta, dimostrando che il rischio meteorologico rappresenta una variabile sistemica non affrancabile.
Le pressioni sui margini e le sfide ambientali stanno accelerando la transizione dell'intera filiera verso la scalabilità tecnologica e l'innovazione di processo.
L'ecosistema di innovazione tecnologica e le linee guida per il futuro
Il raggiungimento della massa critica industriale da parte del comparto ha innescato un salto qualitativo: l'industria del mirtillo è oggi in grado di attrarre capitale finanziario e player tecnologici avanzati.
Si è strutturato un vero e proprio ecosistema di fornitori specializzati che sviluppano soluzioni dedicate: aziende specializzate nell'impollinazione di precisione, robotica applicata alla raccolta, sistemi di selezione ottica e calibrazione qualitativa in post-raccolta, algoritmi di intelligenza artificiale per le stime di resa e droni per il monitoraggio aereo dello stato fitosanitario.
Sintesi strategica: i 6 pilastri per la governance del settore
A sintesi delle evidenze analitiche, il report condotto da Cort Brazelton individua 6 linee guida strategiche per la governance futura del settore:
- La nuova domanda va conquistata: Il mercato globale non assorbe più qualsiasi tipologia di prodotto; la crescita dei consumi è subordinata alla capacità di offrire la qualità richiesta.
- Aspettative del consumatore in aumento: La compressione dei prezzi medi al consumo si accompagna a requisiti qualitativi sempre più severi e intolleranti verso difetti di consistenza o sapore.
- Raggiungimento della scala per il 'Next-Level Quality': La qualità superiore è passata dall'essere una nicchia a un segmento di massa che rappresenta fino al 30%-40% dei volumi nei periodi di picco.
- Inversione dei vantaggi comparati regionali: La progressiva convergenza dei costi unitari tra regioni storiche ed emergenti sta ridisegnando la mappa della redditività geografica.
- Fornitura continuativa annua ancora incompleta: Permane una marcata carenza di prodotto 'Next-Level Quality' nei mesi estivi dell'emisfero nord, dove l'offerta premium scende al di sotto dell'1%.
- L'innovazione accelerata dalla scala: La massa critica raggiunta dal settore consente di finanziare e applicare tecnologie avanzate e nuova genetica per superare i colli di bottiglia operativi.
Sintesi finale
Il settore globale del mirtillo entra in un quinquennio cruciale di maturazione industriale e selezione delle imprese.
La chiave di volta per la redditività a lungo termine risiederà nella capacità dei grower e degli investitori di governare la transizione verso l'efficienza produttiva, rispondendo al quesito fondamentale del decennio: come far crescere contestualmente la domanda globale, i ritorni economici per i produttori e la costanza qualitativa del frutto offerto sul mercato.
Italian Berry - Tutti i diritti riservati